연구일지
높은 소득세 부담을 줄이려고 법인전환을 알아봤지만, 영업권 평가에서 막혔습니다. 지평은 보충평가의 계산을 정확히 짚고, 감정평가와 전환 실무를 함께 준비해 해결 방향을 찾았습니다.
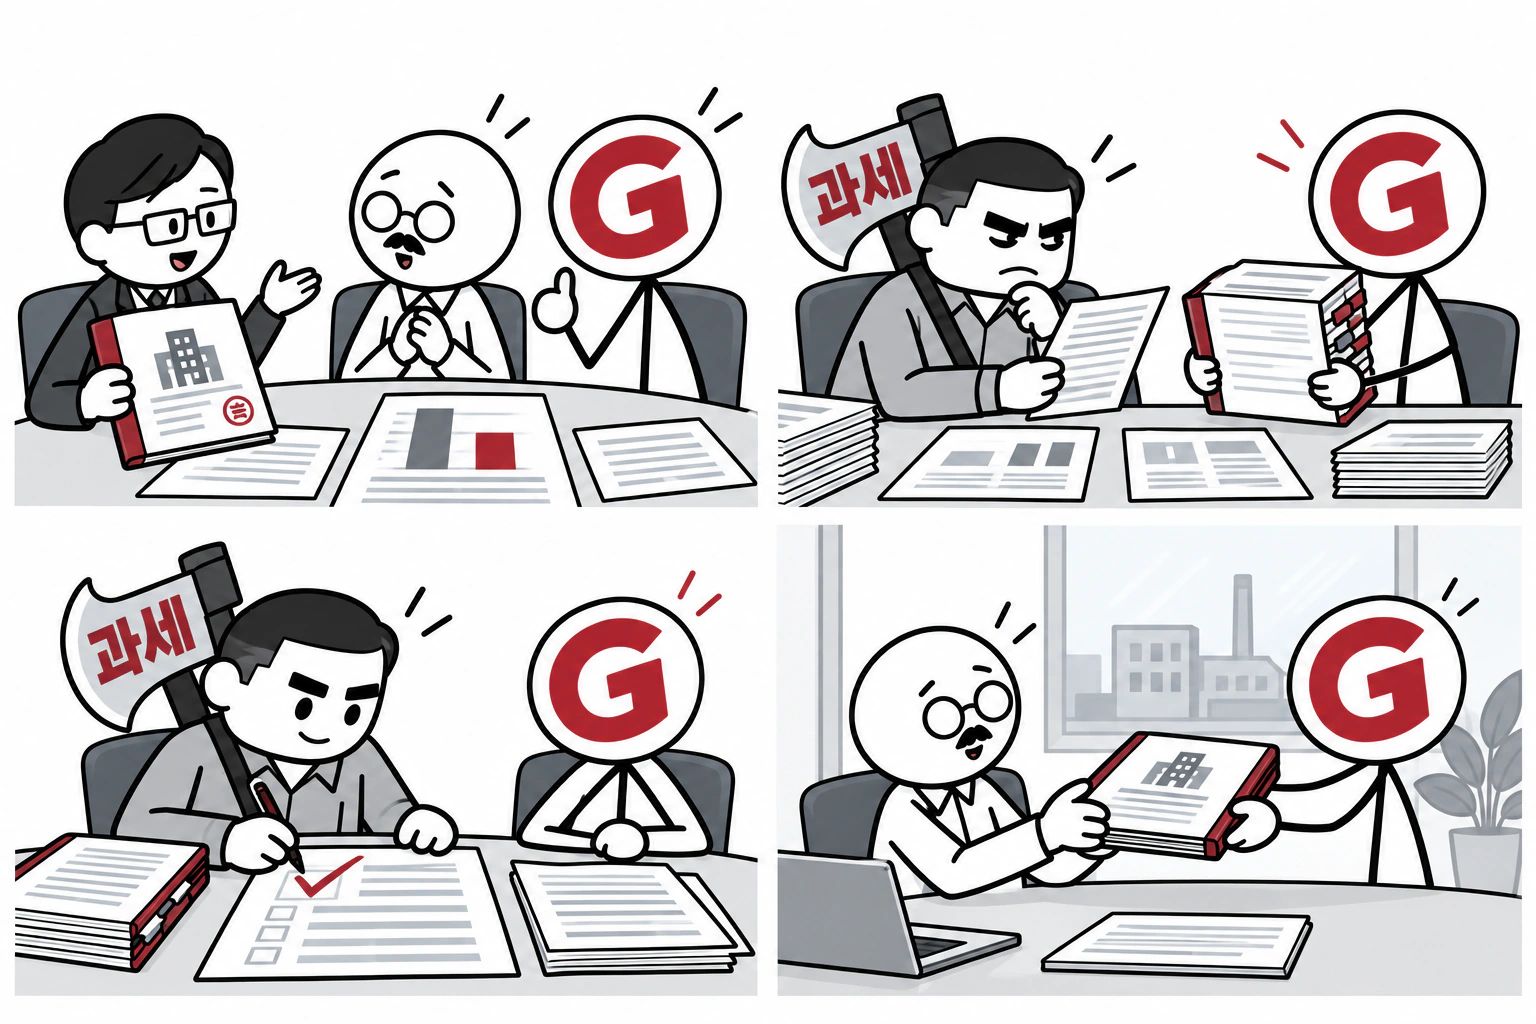
사업자는 높은 소득세 부담 때문에 법인전환을 원했습니다. 아무 문제 없이 법인전환을 할 수 있다는 조언과, 보충평가로 영업권이 약 50억원이어서 전환이 어렵다는 조언이 엇갈렸습니다. 사업자는 결국 개인사업자로 남아야 하는지 막막해했습니다.
지평은 계산표를 보자마자 보충평가로 약 50억원이 나온다는 점을 짚었습니다. 법인세상 시가를 판단할 때 정상적인 거래가격이 확인되면 그 가격을 적용하고, 시가가 불분명하면 적정한 감정가액을 보충평가액보다 우선합니다. 지평은 이 법령상 평가 순서를 안내하고, 영업권에 이를 적용한 판례·심판례와 감정의 인정 요건까지 검토했습니다. (법인세법 시행령 제89조 제1항·제2항; 대법원 2004. 7. 22. 선고 2002두9322·9339; 대법원 2003. 5. 30. 선고 2001두6029; 조세심판원 조심2009중3154, 2009. 12. 14.)
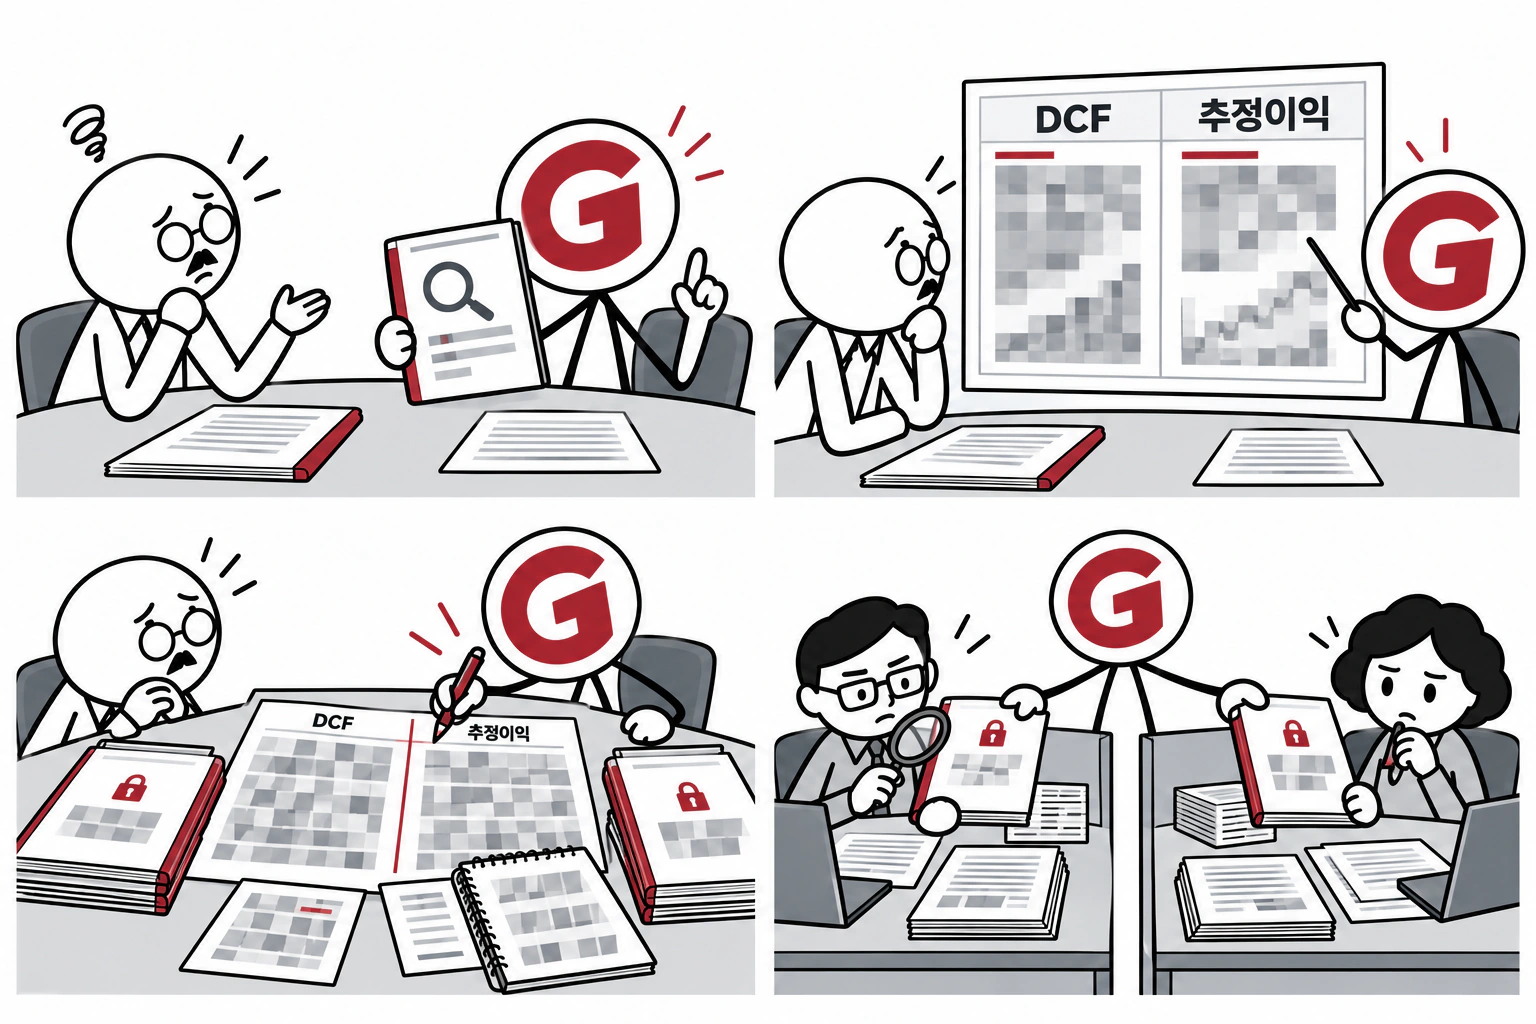
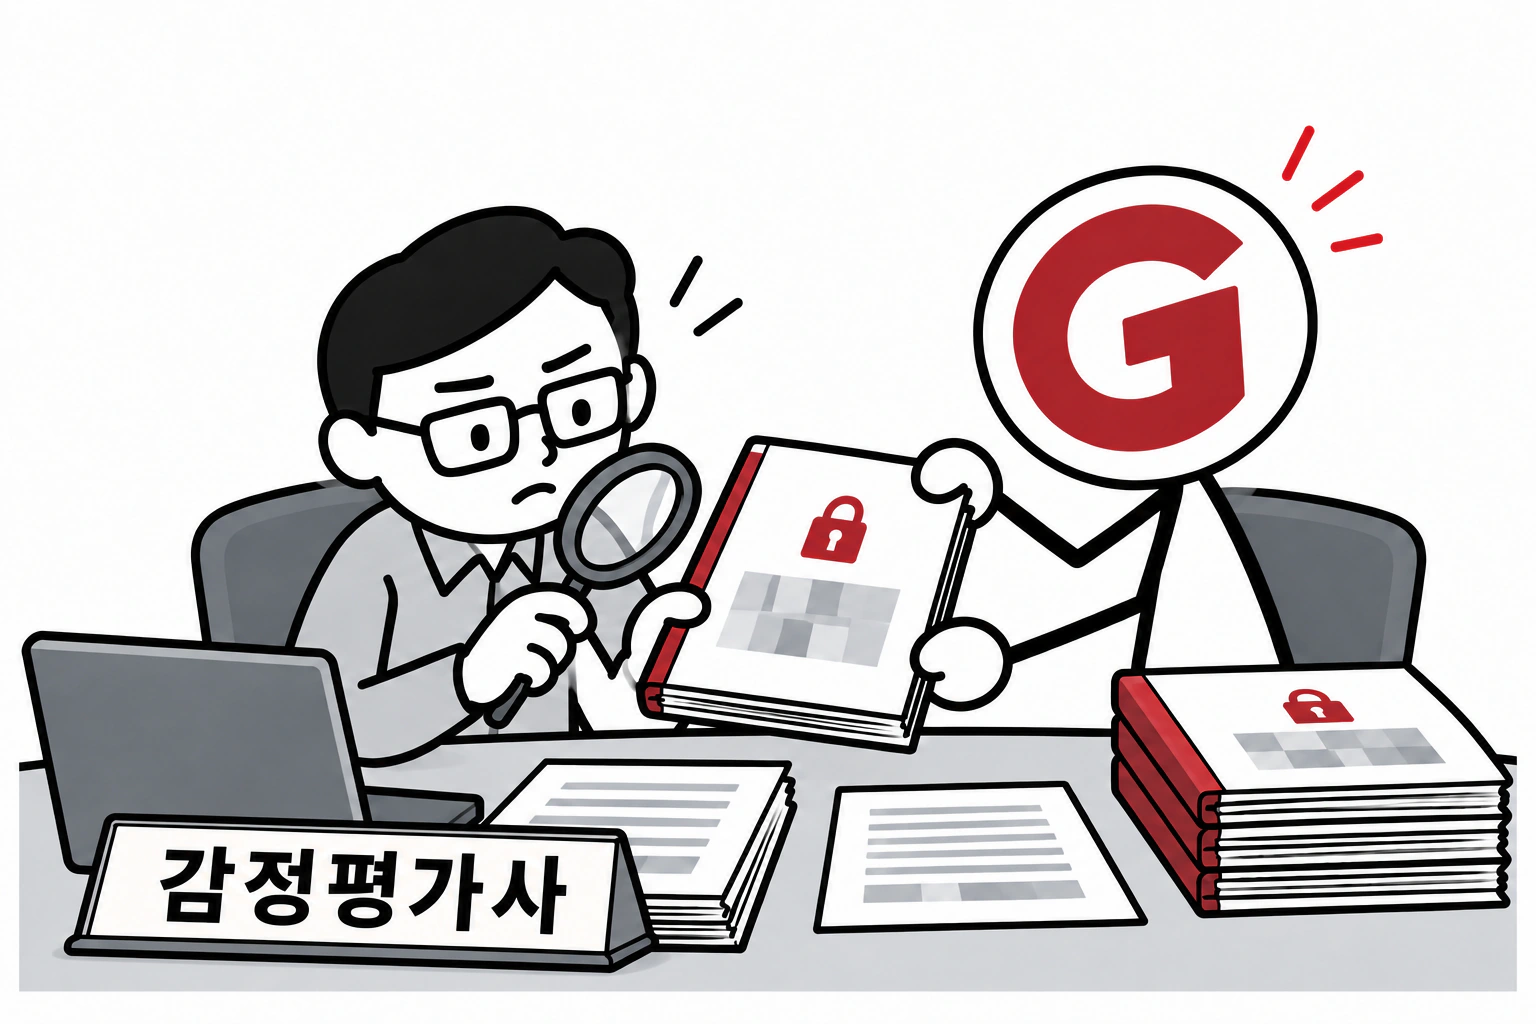
사업자는 감정가액이 더 높아질까 걱정했습니다. 지평은 매출 추이와 회사 현황을 보고, 보충평가가 실제 상황을 반영하지 못해 가액을 왜곡하는 맹점을 짚었습니다. 그 맹점을 파악하고 회사의 현실을 반영한 가액으로 인정받게 하는 것이 지평의 노하우였습니다. DCF나 추정이익을 활용하는 평가 논리에 맞춰 사업의 실상을 뒷받침할 자료를 준비하고 감정평가사에게 전달했습니다. 영업권은 매우 소액으로 평가됐습니다.
이 사례에서는 보수적으로 서로 독립된 두 감정평가법인에서 영업권 감정을 받았습니다. (조세심판원 조심2009중3154, 2009. 12. 14.)
감정가액을 전환 시점의 자산·부채명세와 계약·신고서류에 일관되게 반영하고, 양도소득세 이월과세 요건도 갖췄습니다. 관련 증빙과 소명서를 꼼꼼히 준비해 제출한 뒤, 세무서 신고팀의 검토와 결재를 거쳐 법인전환과 관련 신고업무를 마무리했습니다.
개인사업자로서 부담하던 높은 소득세를 줄이고, 법인 주식을 통한 가업승계를 준비할 기반을 마련했습니다. 사전증여특례도 검토할 수 있게 되면서 사업자의 선택지가 넓어졌습니다.
관련 법령·판례 원문
관련 법령·판례·심판례의 공식 원문과 이 사례에서 참고한 범위를 함께 표시합니다.
RESEARCH JOURNAL · 공개 범위
검토 과정과 판단 기준을 기록합니다.
고객·회사명, 실제 감정가액, 개별 증빙과 구체적인 평가·전환 설계는 공개하지 않습니다.
이 연구일지는 일반에 공유할 수 있는 검토 기록입니다. 개별 사안에 대한 공식 의견이나 세무 자문을 대신하지 않습니다.